CID e CAI: differenza tra convenzione indennizzo diretto e constatazione amichevole di incidente, come funziona il risarcimento diretto e quale valore legale ha il modulo blu.
CID e CAI sono due sigle che quasi tutti gli automobilisti conoscono e che quasi tutti confondono. Nel linguaggio comune si dice “compilare il CID” quando in realtà si compila la CAI, e si parla di “modulo blu” senza sapere che quel foglio non è la convenzione, ma soltanto lo strumento che le compagnie utilizzano per applicarla. La distinzione non è un sofisma da giuristi: capire che cosa si sta firmando sul luogo dell’incidente, quale valore avrà quel documento e quale procedura di risarcimento si metterà in moto fa la differenza tra una pratica liquidata in trenta giorni e un contenzioso che si trascina per anni.
In questa guida spieghiamo in modo ordinato che cos’è la Convenzione per l’Indennizzo Diretto, che cos’è la Constatazione Amichevole di Incidente, come le due cose si intrecciano nella procedura di risarcimento diretto prevista dal Codice delle Assicurazioni e quali cautele adottare prima di apporre una firma.
Differenza tra CID e CAI: una è la procedura di risarcimento, l’altra è il modulo blu
- CID (Convenzione per l’Indennizzo Diretto) è un accordo tra compagnie assicurative, risalente al 1978, in forza del quale il danneggiato viene risarcito dalla propria assicurazione e non da quella del responsabile. Dal 2007 la convenzione è stata assorbita dalla procedura di risarcimento diretto disciplinata dall’art. 149 del Codice delle Assicurazioni Private (D.Lgs. 209/2005) e dalla convenzione CARD.
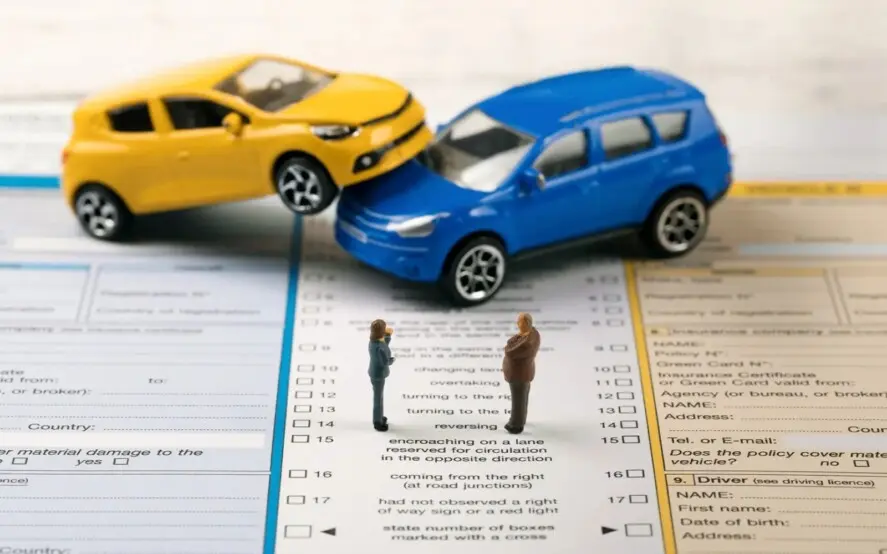
- CAI (Constatazione Amichevole di Incidente) è un documento, il cosiddetto modulo blu, che i conducenti compilano e sottoscrivono per descrivere la dinamica del sinistro. È una dichiarazione di scienza sui fatti, non un’ammissione di colpa.
Dunque: la CID (oggi risarcimento diretto) è la procedura che stabilisce chi paga e come; la CAI è il documento che ricostruisce l’incidente e consente alla procedura di funzionare speditamente. L’abitudine di chiamare “CID” il modulo cartaceo nasce dal fatto che, in origine, il modulo stesso riportava la dicitura della convenzione; l’uso è rimasto, la sostanza è cambiata.
Che cos’è la Convenzione per l’Indennizzo Diretto (CID): origine nel 1978 e passaggio alla CARD
La Convenzione per l’Indennizzo Diretto fu stipulata tra le imprese assicuratrici il 15 maggio 1978 con un obiettivo molto pratico: accelerare la liquidazione dei danni da circolazione stradale eliminando il passaggio più lento e conflittuale, cioè la trattativa tra il danneggiato e l’assicuratore di un estraneo. Con la CID il danneggiato si rivolgeva alla propria compagnia, la quale anticipava il risarcimento e poi regolava i conti con l’assicuratore del responsabile.
Nel tempo la convenzione fu estesa: dal 1° giugno 2004 coprì anche le lesioni lievi del conducente e dei trasportati e i danni alle cose trasportate, entro limiti di importo predeterminati, mentre per i danni al veicolo non fu mai previsto un massimale.
Il salto di qualità avvenne con il Codice delle Assicurazioni Private (D.Lgs. 7 settembre 2005, n. 209), che agli artt. 149 e 150 ha trasformato quella che era una semplice intesa tra privati in una procedura prevista dalla legge, attuata con il D.P.R. 18 luglio 2006, n. 254. Dal 1° febbraio 2007 la CID è stata sostituita dalla CARD, Convenzione tra Assicuratori per il Risarcimento Diretto, alla quale aderiscono tutte le imprese autorizzate a operare in Italia nel ramo RC auto. La CARD regola i rapporti interni tra le compagnie, in particolare i rimborsi forfettari che l’assicuratore del responsabile riconosce a quello del danneggiato attraverso la stanza di compensazione gestita da CONSAP.
Come funziona il risarcimento diretto ex art. 149 Codice delle Assicurazioni: chi paga, quando si applica e quando è escluso
Il meccanismo è lineare. Il danneggiato, che non abbia responsabilità o l’abbia solo in parte, presenta la richiesta di risarcimento alla propria impresa assicuratrice; questa istruisce la pratica, fa periziare il danno, formula l’offerta e paga. Successivamente la compagnia del danneggiato recupera quanto versato dall’impresa del responsabile, secondo le regole della CARD. Per l’automobilista il vantaggio è evidente: un unico interlocutore, che è peraltro la compagnia con cui ha già un rapporto contrattuale, e tempi di liquidazione più brevi.
È importante sapere che la Corte Costituzionale, con la sentenza n. 180 del 2009, ha chiarito che la procedura di risarcimento diretto non è obbligatoria: il danneggiato conserva la facoltà di agire, se lo preferisce, contro il responsabile civile e la sua compagnia secondo la procedura ordinaria dell’art. 148. Nella pratica, però, il risarcimento diretto resta la via più rapida nei casi in cui è applicabile.
Quando si applica
Il risarcimento diretto opera soltanto in presenza di condizioni precise, che occorre verificare prima di impostare la richiesta:
- il sinistro deve aver coinvolto due soli veicoli a motore, entrambi identificati, assicurati per la RC obbligatoria e immatricolati in Italia (la disciplina è estesa ai veicoli immatricolati nella Repubblica di San Marino e nello Stato della Città del Vaticano);
- deve esservi stata una collisione tra i due veicoli;
- i danni devono riguardare il veicolo, le cose trasportate di proprietà dell’assicurato o del conducente e, quanto alla persona, soltanto le lesioni di lieve entità del conducente, cioè quelle con postumi permanenti non superiori al 9% (le cosiddette micropermanenti).
Quando non si applica
Restano fuori dal risarcimento diretto, e vanno gestiti con la procedura ordinaria contro l’assicuratore del responsabile:
- i sinistri con tre o più veicoli, come i tamponamenti a catena;
- i sinistri con un veicolo immatricolato all’estero;
- i sinistri senza urto tra i due veicoli, ad esempio quando un conducente esce di strada per evitare una manovra altrui;
- i danni causati da veicoli non assicurati o non identificati, per i quali interviene il Fondo di Garanzia per le Vittime della Strada;
- le lesioni gravi, con invalidità permanente superiore al 9%, e naturalmente i sinistri mortali;
- i danni a pedoni e ciclisti, che non sono conducenti di veicoli a motore;
- i sinistri che coinvolgono macchine agricole.
Un caso a parte è quello del trasportato: il passeggero che riporta lesioni non segue l’art. 149, ma l’art. 141 del Codice, in forza del quale può chiedere il risarcimento direttamente all’impresa del veicolo sul quale viaggiava, a prescindere dall’accertamento della responsabilità, salvo il caso fortuito.
Che cos’è la Constatazione Amichevole di Incidente (CAI): come si compila il modulo blu e cosa cambia con una o due firme
La CAI, prevista dall’art. 143 del Codice delle Assicurazioni, è il modulo che i conducenti coinvolti in un sinistro compilano per descrivere data, luogo, veicoli, compagnie, dinamica e danni visibili. Il formato è standardizzato a livello europeo, così che il modulo redatto in Italia sia leggibile anche da un assicuratore straniero. La compagnia è tenuta a consegnarlo all’assicurato insieme alla polizza; esiste inoltre, da alcuni anni, una versione digitale compilabile da smartphone, promossa dall’associazione delle imprese assicuratrici, che riproduce gli stessi campi del modulo cartaceo.
Come si compila correttamente
Il modulo è diviso in due colonne, veicolo A e veicolo B, ciascuna riservata a un conducente. Le informazioni indispensabili, in assenza delle quali la compagnia non potrà trattare la pratica in via diretta, sono:
- la data, l’ora e il luogo del sinistro;
- le generalità degli assicurati e dei conducenti, che possono non coincidere;
- le targhe dei due veicoli;
- la denominazione delle compagnie e, se disponibili, i numeri di polizza;
- la descrizione della dinamica, barrando le caselle prestampate e tracciando il disegno dell’incidente;
- i danni visibili e l’eventuale presenza di feriti e testimoni;
- la firma di entrambi i conducenti oppure, in caso di disaccordo, la firma del solo conducente che intende denunciare.
Alcune cautele valgono più di molte spiegazioni: barrare soltanto le caselle che corrispondono alla realtà, perché il modulo somma automaticamente le crocette di ciascuna colonna e un segno in più può spostare la responsabilità; indicare sempre eventuali testimoni con nome e recapito; scattare fotografie dei veicoli, della posizione finale e dei segni sulla strada; non firmare un modulo lasciato in bianco o con la descrizione della controparte non condivisa. Chi non è d’accordo sulla dinamica non deve firmare la constatazione congiunta, ma può compilare e sottoscrivere la propria colonna e trasmetterla alla compagnia come denuncia unilaterale.
Firma congiunta o firma singola: cosa cambia
La CAI può essere sottoscritta da entrambi i conducenti oppure da uno solo. La differenza non è di poco conto, perché incide sia sui tempi sia sulla forza probatoria del documento.
Sul piano dei tempi, l’art. 148 del Codice stabilisce che, per i danni alle cose, l’impresa deve formulare l’offerta di risarcimento, o comunicare i motivi del diniego, entro 60 giorni dalla richiesta; il termine scende a 30 giorni se il modulo è stato firmato da entrambi i conducenti. Per le lesioni personali il termine è di 90 giorni dalla richiesta, corredata della documentazione medica e, nelle lesioni lievi, dell’attestazione di guarigione o di stabilizzazione dei postumi. Una volta accettata l’offerta, la compagnia deve pagare entro 15 giorni; se il danneggiato ritiene la somma incongrua può trattenerla a titolo di acconto e far valere le proprie ragioni per il resto.
Valore legale del modulo CAI: presunzione verso l’assicuratore e confessione verso l’altro conducente
È il punto che più spesso viene frainteso. La CAI non è un’assunzione di responsabilità e non impegna le compagnie a riconoscere il torto come descritto. È una dichiarazione resa dai conducenti sui fatti, il cui valore varia a seconda di chi la invoca.
Nei confronti dell’assicuratore, l’art. 143, comma 2, del Codice prevede che, quando il modulo è sottoscritto congiuntamente da entrambi i conducenti, si presume, salvo prova contraria, che il sinistro si sia verificato nelle circostanze, con le modalità e con le conseguenze ivi indicate. La compagnia, dunque, può superare la constatazione dimostrando che le cose sono andate diversamente, ad esempio attraverso una perizia cinematica che evidenzi l’incompatibilità dei danni con la dinamica descritta.
Nei confronti del conducente che l’ha sottoscritta, la giurisprudenza, a partire dalla sentenza delle Sezioni Unite della Cassazione n. 10311 del 5 maggio 2006, qualifica le dichiarazioni contenute nel modulo come una confessione stragiudiziale, che fa piena prova contro chi le ha rese nel rapporto con l’altro conducente. Nel giudizio che coinvolge anche l’assicuratore, invece, la stessa confessione non ha efficacia di prova legale ma è liberamente apprezzata dal giudice, il quale può confrontarla con le testimonianze, i verbali delle forze dell’ordine e la consulenza tecnica d’ufficio. È il motivo per cui una dichiarazione resa con leggerezza sul ciglio della strada può ritorcersi contro chi l’ha firmata: nei confronti dell’altro conducente quella firma vale come ammissione.
Da qui una regola pratica: se non si è certi della dinamica, se si è scossi, se la controparte insiste per una versione che non convince, è preferibile limitarsi a raccogliere i dati identificativi, chiamare le forze dell’ordine per il rilievo e rinviare la denuncia alla propria compagnia, che dovrà comunque essere presentata entro tre giorni dal sinistro ai sensi dell’art. 1913 del codice civile.
Esempio pratico di tamponamento gestito con CAI e risarcimento diretto
Un automobilista è fermo al semaforo quando viene tamponato da un secondo veicolo. Entrambi i conducenti compilano il modulo blu, riportano targhe e compagnie, disegnano la dinamica e firmano. Il tamponato riporta un lieve colpo di frusta e il paraurti posteriore è danneggiato. Ricorrono tutte le condizioni del risarcimento diretto: due veicoli, collisione, immatricolazione italiana, danno al mezzo e lesione lieve del conducente. Il danneggiato invia la richiesta alla propria compagnia, allegando la CAI, le fotografie e il referto del pronto soccorso. Per il danno al veicolo l’assicuratore ha 30 giorni per formulare l’offerta, essendo il modulo firmato da entrambi; per la lesione il termine è di 90 giorni dalla trasmissione della documentazione medica completa. Pagato il danneggiato, la compagnia recupererà quanto versato dall’assicuratore del tamponante tramite la stanza di compensazione.
Se invece al tamponamento avesse partecipato un terzo veicolo, o se il tamponante fosse stato alla guida di un’auto con targa straniera, la richiesta avrebbe dovuto essere indirizzata alla compagnia del responsabile secondo l’art. 148, con l’eventuale compilazione di due moduli distinti utili soltanto come raccolta ordinata dei dati.
Domande frequenti su CID e CAI: firma, tempi di pagamento, concorso di colpa e obbligo del modulo
CID e CAI sono la stessa cosa?
No. La CID è la convenzione tra compagnie, oggi confluita nel risarcimento diretto dell’art. 149 del Codice delle Assicurazioni; la CAI è il modulo blu con cui i conducenti descrivono il sinistro. Nel linguaggio corrente le due sigle vengono usate come sinonimi, ma giuridicamente indicano una procedura e un documento.
Firmare la CAI significa ammettere la colpa?
Non in senso tecnico: il modulo descrive i fatti, non attribuisce responsabilità. Tuttavia, le dichiarazioni sottoscritte valgono come confessione nei confronti dell’altro conducente e creano una presunzione, superabile con prova contraria, nei confronti dell’assicuratore. Per questo va firmato solo ciò che si condivide integralmente.
Posso usare il risarcimento diretto se la controparte non firma?
Sì. La firma congiunta non è condizione di applicabilità della procedura, ma solo di accelerazione dei termini (30 giorni invece di 60 per i danni alle cose). Con la firma singola la compagnia dovrà istruire la pratica con maggiori verifiche e la controparte potrà contestare la dinamica.
Entro quando la compagnia deve pagare?
L’offerta deve arrivare entro 60 giorni per i danni a cose (30 se la CAI è firmata da entrambi) e 90 giorni per le lesioni; il pagamento di quanto accettato avviene entro 15 giorni dall’accettazione. Il mancato rispetto dei termini espone l’impresa a sanzioni da parte dell’IVASS e consente al danneggiato di agire in giudizio.
Cosa succede se ho torto solo in parte?
Il risarcimento diretto opera anche in caso di concorso di colpa: la propria compagnia liquida il danno nella misura corrispondente alla quota di responsabilità altrui. Se la responsabilità non è accertabile dalle dichiarazioni e dagli elementi raccolti, si applica la presunzione di pari responsabilità dell’art. 2054, comma 2, del codice civile.
Il modulo CAI è obbligatorio?
No. L’obbligo è quello di denunciare il sinistro alla propria compagnia entro tre giorni. La CAI è lo strumento più semplice per farlo e, se firmata congiuntamente, accelera la liquidazione, ma la denuncia può essere resa anche con una dichiarazione in forma libera che contenga gli stessi elementi essenziali.
Riferimenti normativi e giurisprudenziali su CID, CAI e risarcimento diretto
- D.Lgs. 7 settembre 2005, n. 209 (Codice delle Assicurazioni Private), artt. 141, 143, 148, 149 e 150;
- D.P.R. 18 luglio 2006, n. 254 (regolamento sul risarcimento diretto);
- Codice civile, artt. 1913, 2054 e 2735;
- Corte Costituzionale, sentenza 19 giugno 2009, n. 180;
- Cassazione civile, Sezioni Unite, 5 maggio 2006, n. 10311.
Dopo un incidente, la scelta della procedura corretta e la verifica di ciò che si è firmato condizionano l’esito della pratica più di quanto si creda. In caso di dubbi sulla dinamica, sulla quantificazione del danno o sul comportamento della compagnia, è opportuno affidare la pratica a un avvocato prima di accettare un’offerta o di sottoscrivere una quietanza liberatoria, che preclude ogni ulteriore richiesta.